รีไฟแนนซ์บ้านที่ไหนดี 2569 เทียบข้อเสนอก่อนเลือก
Key Takeaways
การรีไฟแนนซ์บ้าน เป็นทางเลือกที่ช่วยลดภาระดอกเบี้ย ปรับค่างวดรายเดือน และเพิ่มความยืดหยุ่นในการบริหารสินเชื่อให้เหมาะกับสถานการณ์ทางการเงินของผู้กู้มากขึ้น ก่อนตัดสินใจควรเปรียบเทียบอัตราดอกเบี้ยเฉลี่ย เงื่อนไข ค่าใช้จ่าย และสิทธิประโยชน์ของแต่ละธนาคารอย่างรอบด้าน เพื่อเลือกข้อเสนอที่คุ้มค่าและตอบโจทย์การผ่อนบ้านในระยะยาว ไม่ว่าจะกำลังมองหาว่า รีไฟแนนซ์บ้านที่ไหนดี 2569 หรือธนาคารไหนรับรีไฟแนนซ์บ้าน การศึกษาข้อมูลให้ครบถ้วนจะช่วยให้ตัดสินใจได้อย่างมั่นใจมากขึ้น
หากคุณกำลังผ่อนบ้านกับคอนโด และรู้สึกว่าภาระดอกเบี้ยหรือค่างวดรายเดือนเริ่มส่งผลต่อแผนการเงิน การรีไฟแนนซ์บ้านถือเป็นอีกทางเลือกที่ช่วยลดภาระค่าใช้จ่ายได้ โดยผู้กู้สามารถเปรียบเทียบข้อเสนอจากทั้งธนาคารเดิมและธนาคารใหม่ เพื่อเลือกเงื่อนไขสินเชื่อที่เหมาะกับสถานการณ์ทางการเงินของตนเองมากที่สุด
บทความนี้รวบรวมข้อมูลที่ควรรู้เกี่ยวกับการรีไฟแนนซ์บ้าน พร้อมเปรียบเทียบอัตราดอกเบี้ย เงื่อนไข และจุดเด่นของแต่ละธนาคาร เพื่อช่วยให้ผู้ที่กำลังมองหาว่า รีไฟแนนซ์บ้านที่ไหนดี อัปเดตปี 2569 เพื่อให้ตัดสินใจได้ง่ายขึ้น และเลือกข้อเสนอที่ตอบโจทย์การผ่อนบ้านในระยะยาว
รีไฟแนนซ์บ้าน คืออะไร ?
รีไฟแนนซ์บ้าน (Refinance) คือ การย้ายสินเชื่อบ้านจากธนาคารเดิมไปยัง “ธนาคารใหม่” เพื่อรับข้อเสนอสินเชื่อที่เหมาะสมมากขึ้น เช่น อัตราดอกเบี้ยที่ลดลง ค่างวดรายเดือนที่สอดคล้องกับความสามารถในการผ่อนชำระ หรือเงื่อนไขสินเชื่อที่ตอบโจทย์แผนการเงินในปัจจุบัน โดยในกรณีที่ต้องการเจรจาปรับลดดอกเบี้ยหรือปรับเงื่อนไขสินเชื่อกับ “ธนาคารเดิม” หรือการรีเทนชั่น (Retention) ก็เป็นอีกทางเลือกสำหรับผู้กู้ที่ต้องการลดภาระค่าใช้จ่ายโดยไม่ต้องย้ายธนาคาร
ก่อนเปรียบเทียบว่า รีไฟแนนซ์บ้านธนาคารไหนดี หรือรีไฟแนนซ์คอนโดธนาคารไหนดี สิ่งสำคัญคือการทำความเข้าใจรูปแบบการคิดอัตราดอกเบี้ยของแต่ละธนาคาร เนื่องจากเป็นปัจจัยหลักที่ส่งผลต่อยอดผ่อนและค่าใช้จ่ายในระยะยาว โดยทั่วไปสามารถแบ่งออกเป็น 2 รูปแบบ ดังนี้
การคิดดอกเบี้ยแบบคงที่
เป็นรูปแบบที่กำหนดอัตราดอกเบี้ยคงที่ในช่วงเวลาที่กำหนด เช่น 1-3 ปีแรก ทำให้ผู้กู้ทราบจำนวนเงินที่ต้องผ่อนในแต่ละงวดได้ล่วงหน้า เหมาะสำหรับผู้ที่ต้องการวางแผนค่าใช้จ่ายและลดความเสี่ยงจากการเปลี่ยนแปลงของอัตราดอกเบี้ย
การคิดดอกเบี้ยแบบลอยตัว
เป็นอัตราดอกเบี้ยที่เปลี่ยนแปลงตามภาวะเศรษฐกิจและประกาศของธนาคาร เช่น MRR หรือ MLR จึงอาจปรับเพิ่มขึ้นหรือลดลงในอนาคต เหมาะกับผู้ที่สามารถรับความผันผวนของอัตราดอกเบี้ยได้ และคาดหวังโอกาสได้รับประโยชน์หากดอกเบี้ยในตลาดปรับตัวลดลง
รีไฟแนนซ์กับรีเทนชั่น แบบไหนคุ้มค่ากว่ากัน ?
หลายคนอาจกำลังลังเลว่าจะเลือก รีไฟแนนซ์ หรือ รีเทนชั่น (Retention) เพราะทั้งสองวิธีมีเป้าหมายเดียวกัน คือช่วยลดภาระดอกเบี้ยและทำให้การผ่อนบ้านสอดคล้องกับสถานการณ์ทางการเงินมากขึ้น แต่มีวิธีดำเนินการและเงื่อนไขที่แตกต่างกัน
การรีไฟแนนซ์ (Refinance) คือ การย้ายสินเชื่อบ้านไปยังธนาคารใหม่ เพื่อรับข้อเสนอใหม่ที่เหมาะสมกว่า เช่น เงื่อนไขการผ่อนที่ยืดหยุ่นขึ้น อัตราดอกเบี้ยที่แข่งขันได้ หรือการขอวงเงินเพิ่มเติมสำหรับผู้ที่ต้องการรีไฟแนนซ์บ้าน เพิ่มวงเงิน
ส่วนการรีเทนชั่น (Retention) คือ การเจรจากับธนาคารเดิมเพื่อขอปรับเงื่อนไขสินเชื่อ เช่น ขออัตราดอกเบี้ยใหม่หลังสิ้นสุดช่วงโปรโมชัน หรือขอปรับเงื่อนไขการโปะบ้าน โดยไม่ต้องย้ายสินเชื่อไปยังธนาคารอื่น จึงอาจช่วยลดขั้นตอนและค่าใช้จ่ายในการรีไฟแนนซ์บ้านได้ ทั้งนี้ เงื่อนไขการพิจารณาจะขึ้นอยู่กับนโยบายของแต่ละธนาคาร
ดังนั้น ก่อนตัดสินใจควรเปรียบเทียบทั้งอัตราดอกเบี้ย ค่าใช้จ่ายในการดำเนินการ ระยะเวลาผ่อนที่เหลือ และเป้าหมายทางการเงินของตนเอง เพื่อเลือกแนวทางที่ให้ความคุ้มค่ามากที่สุด
ตารางเปรียบเทียบอัตราดอกเบี้ยรีไฟแนนซ์บ้านของแต่ละธนาคาร
สำหรับผู้ที่กำลังเปรียบเทียบว่า รีไฟแนนซ์บ้านกับธนาคารไหนดี ในปี 2569 การพิจารณาอัตราดอกเบี้ยเฉลี่ยควบคู่กับเงื่อนไขของแต่ละธนาคาร จะช่วยให้เห็นภาพรวมของต้นทุนในการกู้ยืมได้ชัดเจนมากขึ้น
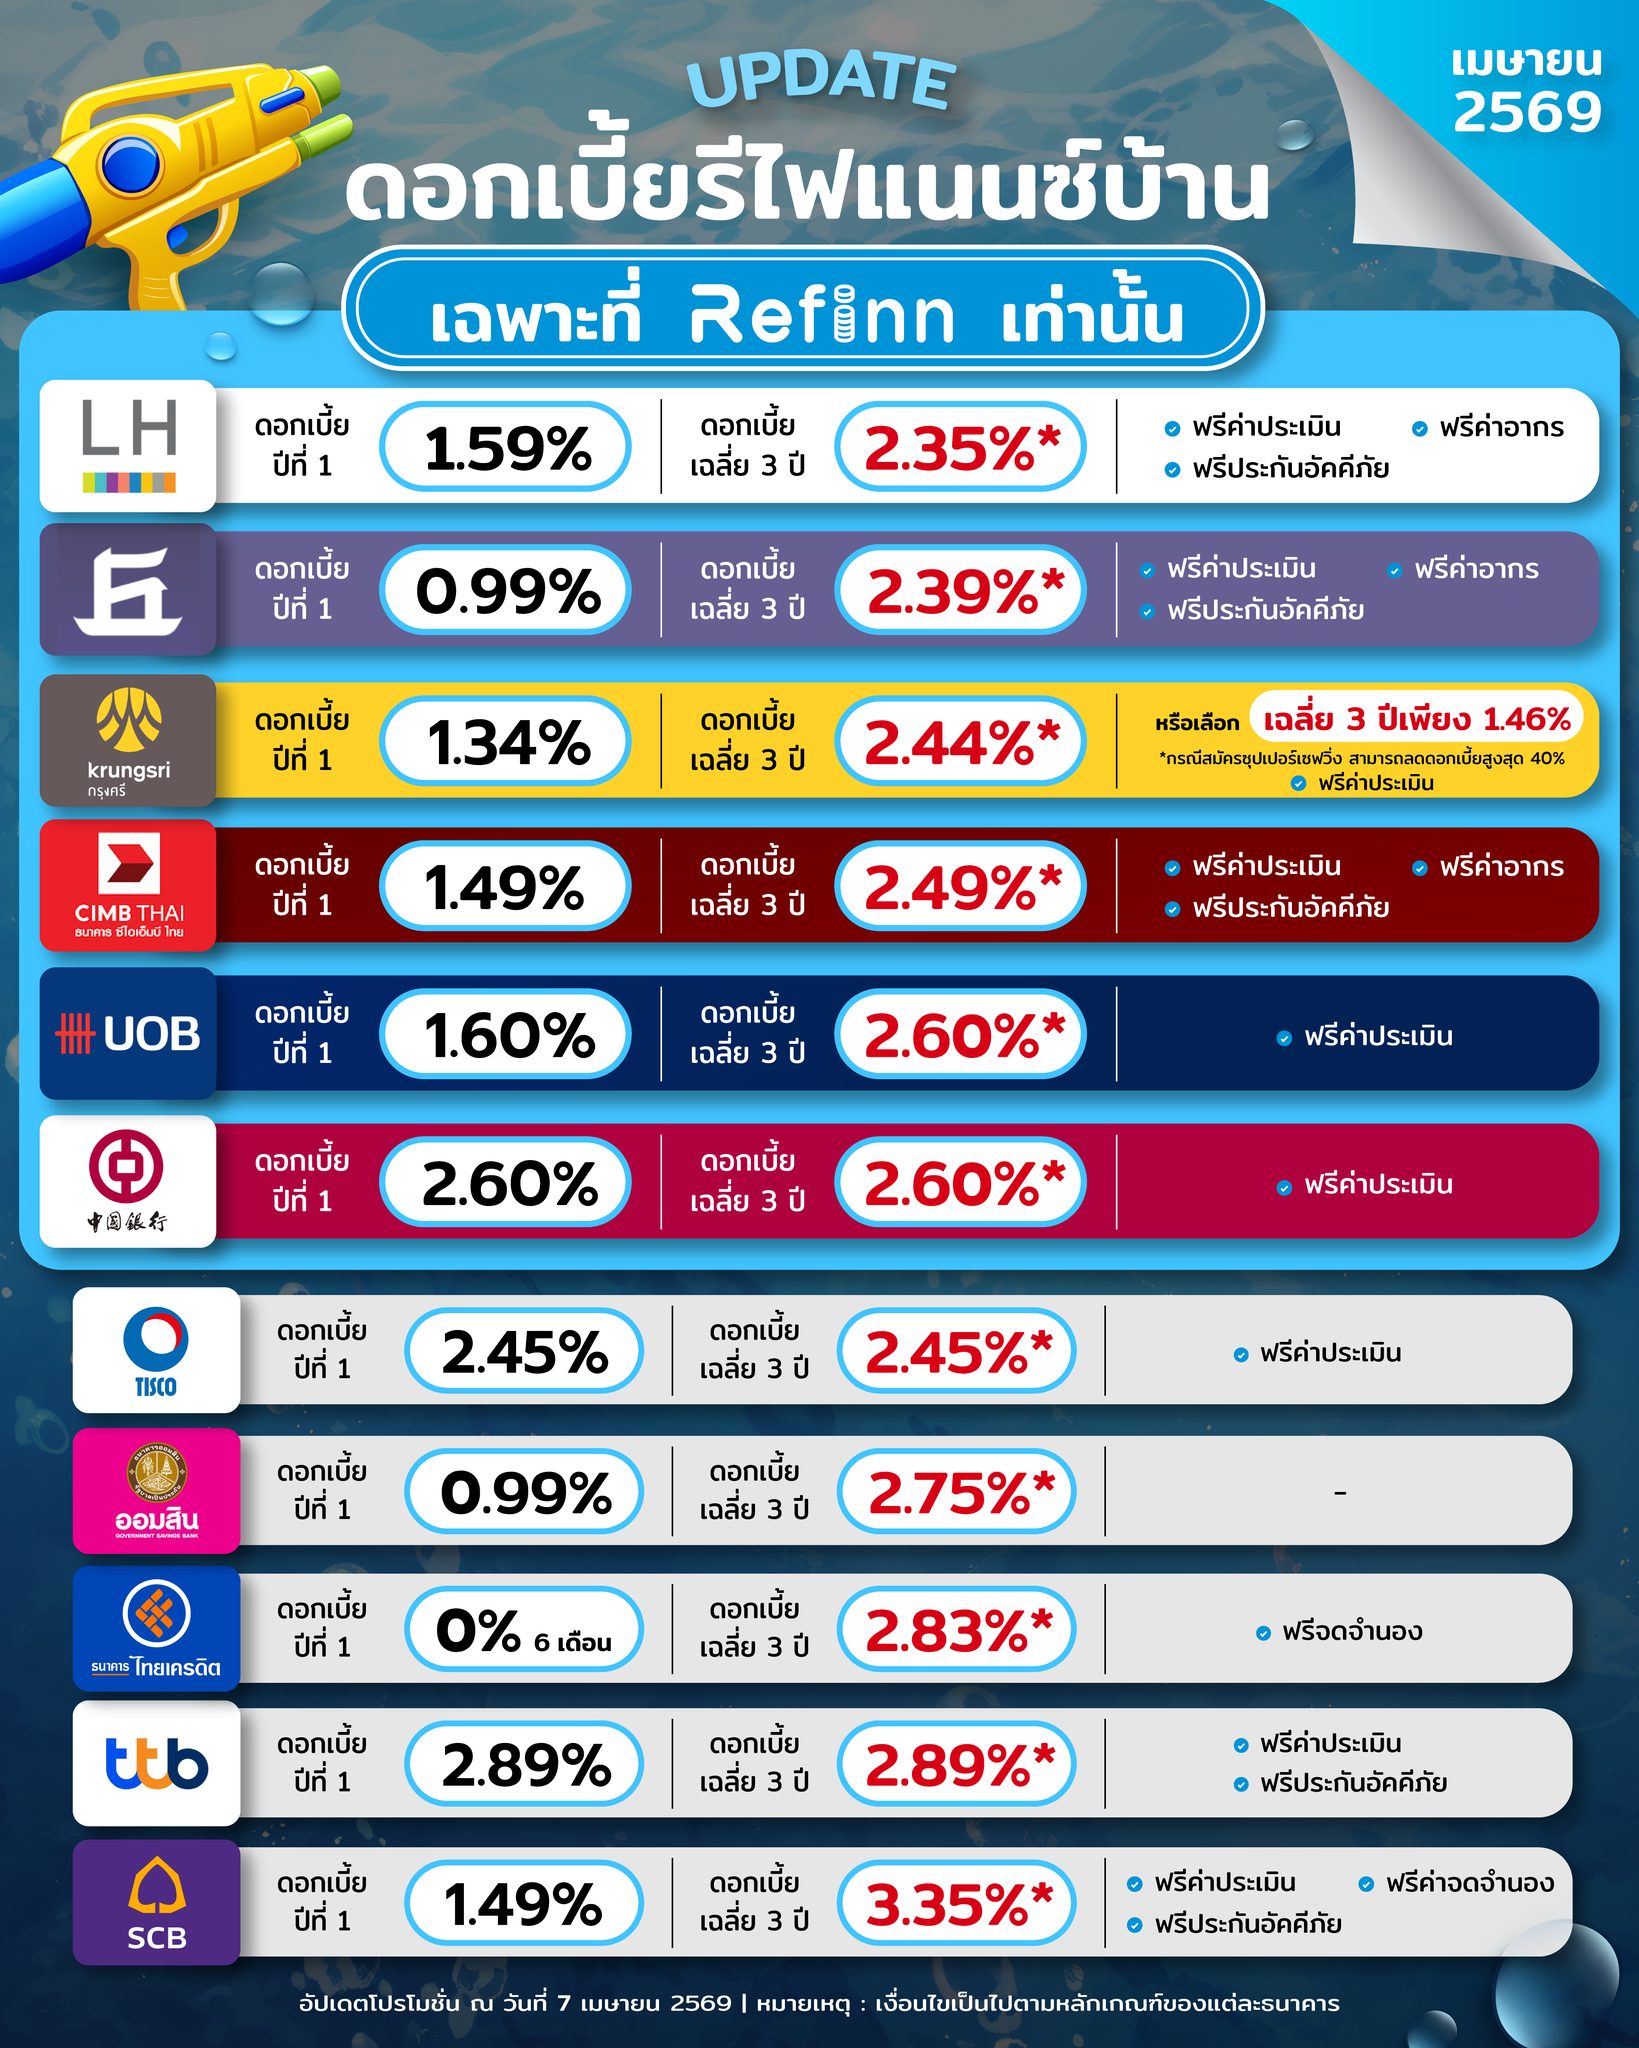
ตารางด้านล่างเป็นการรวบรวมข้อมูลอัตราดอกเบี้ยรีไฟแนนซ์บ้านเฉลี่ยในช่วง 3 ปีแรก พร้อมรายละเอียดเบื้องต้นของแต่ละธนาคาร เพื่อใช้ประกอบการตัดสินใจก่อนเลือกรีไฟแนนซ์บ้าน ทั้งในด้านอัตราดอกเบี้ย ค่าใช้จ่าย และสิทธิประโยชน์ต่าง ๆ
รีไฟแนนซ์บ้านธนาคารไหนดีที่มีอัตราดอกเบี้ยเฉลี่ย 3 ปีต่ำที่สุด ?
การรีไฟแนนซ์บ้านเป็นวิธีที่ช่วยลดภาระดอกเบี้ยและปรับเงื่อนไขสินเชื่อให้เหมาะกับแผนการเงินของผู้กู้มากขึ้น โดยในปี 2569 แต่ละธนาคารมีข้อเสนอที่แตกต่างกัน ทั้งอัตราดอกเบี้ย ค่าใช้จ่าย และสิทธิประโยชน์เพิ่มเติม
หากกำลังตัดสินใจว่าจะรีไฟแนนซ์บ้านธนาคารไหนดี หรือกำลังเปรียบเทียบว่าถ้าจะรีไฟแนนซ์บ้านพร้อมทั้งเพิ่มวงเงิน ควรไปธนาคารไหนดี ข้อมูลต่อไปนี้จะช่วยให้เห็นจุดเด่นของแต่ละธนาคาร และเลือกข้อเสนอสินเชื่อบ้านแลกเงินที่เหมาะกับความต้องการได้ง่ายขึ้น
1. ธนาคารแลนด์ แอนด์ เฮาส์ (*โปรโมชันเฉพาะที่ Refinn)
ธนาคารแลนด์ แอนด์ เฮาส์ (LH) มีโปรโมชันพิเศษสำหรับลูกค้า Refinn โดยเสนออัตราดอกเบี้ยเฉลี่ย 3 ปีเริ่มต้นที่ 2.35%* พร้อมสิทธิประโยชน์ด้านค่าใช้จ่ายบางรายการ
จุดเด่นของ LH คือเหมาะกับผู้ที่มีบ้านจัดสรร เนื่องจากประเภทของหลักทรัพย์อาจได้รับเงื่อนไขสินเชื่อที่ดีขึ้น ทั้งนี้ การอนุมัติและอัตราดอกเบี้ยจะขึ้นอยู่กับการพิจารณาของธนาคาร
2. ธนาคารเกียรตินาคินภัทร (*โปรโมชันเฉพาะที่ Refinn)
ธนาคารเกียรตินาคินภัทร (KKP) เป็นอีกหนึ่งตัวเลือกที่ได้รับความสนใจ โดยมีอัตราดอกเบี้ยปีแรกเริ่มต้น 0.99%* และอัตราดอกเบี้ยเฉลี่ย 3 ปี 2.39%*
นอกจากนี้ ยังฟรีค่าใช้จ่าย 3 รายการ ได้แก่ ค่าประเมินหลักทรัพย์ ค่าอากร และค่าเบี้ยประกันอัคคีภัย* ช่วยลดภาระค่าใช้จ่ายในการดำเนินการรีไฟแนนซ์ได้
ผู้กู้สามารถเลือกได้ทั้งแบบทำประกัน MRTA และไม่ทำ MRTA ซึ่งรายละเอียดและอัตราดอกเบี้ยจะแตกต่างกันตามเงื่อนไขของธนาคาร
3. ธนาคารกรุงศรีอยุธยา (*โปรโมชันเฉพาะที่ Refinn)
ธนาคารกรุงศรีอยุธยา เป็นอีกหนึ่งตัวเลือกที่ได้รับความสนใจสำหรับผู้ที่ต้องการรีไฟแนนซ์บ้าน โดยมีอัตราดอกเบี้ยเฉลี่ย 3 ปีเริ่มต้นที่ 2.44%*
สำหรับผู้ที่มีเงินฝากกับธนาคาร อาจมีสิทธิ์พิจารณาโปรโมชันหรือผลิตภัณฑ์ทางการเงินเพิ่มเติม เช่น Super Saving ซึ่งอาจช่วยเพิ่มความคุ้มค่าในการวางแผนสินเชื่อบ้าน ทั้งนี้ควรตรวจสอบเงื่อนไขของแต่ละช่วงเวลาอีกครั้ง
4. ธนาคารซีไอเอ็มบี (*โปรโมชันเฉพาะที่ Refinn)
ธนาคารซีไอเอ็มบี (CIMB) มีอัตราดอกเบี้ยเฉลี่ย 3 ปีเริ่มต้นที่ 2.49%* พร้อมฟรีค่าใช้จ่าย 3 รายการ ได้แก่ ค่าประเมินหลักทรัพย์ ค่าอากร และค่าเบี้ยประกันอัคคีภัย*
อีกหนึ่งจุดเด่นคือ CIMB เป็นพันธมิตรของ Refinn มาอย่างต่อเนื่อง ทำให้ผู้สนใจสามารถเปรียบเทียบรายละเอียดและเงื่อนไขของสินเชื่อก่อนตัดสินใจได้อย่างสะดวก
5. ธนาคารยูโอบี (*โปรโมชันเฉพาะที่ Refinn)
ผู้ที่ใช้ผลิตภัณฑ์ทางการเงินของ UOB อยู่แล้ว เช่น บัตรเครดิตหรือสินเชื่อประเภทอื่น อาจพิจารณารีไฟแนนซ์กับธนาคารเดียวกันเพื่อความสะดวกในการบริหารจัดการ โดยมีอัตราดอกเบี้ยปีแรกเริ่มต้น 1.60%* และอัตราดอกเบี้ยเฉลี่ย 3 ปี 2.60%*
การเปรียบเทียบข้อเสนอของ UOB กับธนาคารอื่นจะช่วยให้เลือกเงื่อนไขที่เหมาะสมกับเป้าหมายทางการเงินและรูปแบบการผ่อนของตนเองได้มากขึ้น
6. ธนาคารแบงก์ ออฟ ไชน่า (*โปรโมชันเฉพาะที่ Refinn)
ธนาคารแบงก์ ออฟ ไชน่า (Bank of China) เป็นอีกหนึ่งธนาคารที่มีโปรโมชันสำหรับลูกค้า Refinn โดยเสนออัตราดอกเบี้ยคงที่ตลอด 3 ปี อยู่ที่ 2.60%* ต่อปี
จุดเด่นของข้อเสนอนี้คือ ผู้กู้สามารถวางแผนค่าใช้จ่ายได้ง่าย เนื่องจากอัตราดอกเบี้ยไม่เปลี่ยนแปลงตลอดช่วงโปรโมชัน จึงเหมาะกับผู้ที่ต้องการความแน่นอนในการผ่อนชำระและต้องการลดความเสี่ยงจากความผันผวนของอัตราดอกเบี้ย
7. ธนาคารทิสโก้
ธนาคารทิสโก้ (TISCO) มีข้อเสนอรีไฟแนนซ์บ้านที่น่าสนใจ โดยมีอัตราดอกเบี้ยที่แท้จริงตลอดอายุสัญญาอยู่ที่ 5.22%-5.57%* ต่อปี
ผู้ที่ให้ความสำคัญกับการวางแผนค่าใช้จ่ายในระยะยาว สามารถนำข้อเสนอของ TISCO ไปเปรียบเทียบกับธนาคารอื่น ทั้งในด้านอัตราดอกเบี้ย ค่าใช้จ่าย และเงื่อนไขของสินเชื่อ เพื่อดูทางเลือกว่าควรรีไฟแนนซ์บ้านที่ไหนดีที่เหมาะกับแผนการเงินของตนเอง
8. ธนาคารออมสิน
ธนาคารออมสิน เป็นอีกหนึ่งตัวเลือกสำหรับผู้ที่กำลังมองหาสินเชื่อรีไฟแนนซ์บ้าน โดยมีอัตราดอกเบี้ยเฉลี่ย 3 ปีเริ่มต้นที่ 4.245%*
ข้อเสนอของธนาคารออมสินอาจเหมาะกับผู้ที่มีแผนชำระเงินต้นเพิ่มเติม หรือมีเงินก้อนสำหรับโปะบ้าน เนื่องจากการลดเงินต้นอย่างต่อเนื่องสามารถช่วยลดภาระดอกเบี้ยในระยะยาวได้ อย่างไรก็ตาม ควรพิจารณาอัตราดอกเบี้ยหลังหมดช่วงโปรโมชันควบคู่กันก่อนตัดสินใจ
9. ธนาคารไทยเครดิต
ธนาคารไทยเครดิต แม้จะไม่มีโปรโมชันเฉพาะสำหรับลูกค้า Refinn เหมือนบางธนาคาร แต่ก็มีข้อเสนอที่น่าสนใจ โดยมีอัตราดอกเบี้ยเฉลี่ย 3 ปีแรกเริ่มต้น 3.05%-4.45%* ต่อปี
ข้อเสนอนี้อาจเหมาะกับผู้ที่มีแผนชำระเงินก้อนหรือเร่งปิดหนี้บ้านในระยะเวลาอันสั้น ทั้งนี้ ควรเปรียบเทียบเงื่อนไขหลังสิ้นสุดช่วงโปรโมชัน รวมถึงค่าใช้จ่ายอื่น ๆ ก่อนยื่นสมัคร
10. ธนาคารทีทีบี
ธนาคารทีทีบี (ttb) หรือ ทีเอ็มบีธนชาต มีข้อเสนอรีไฟแนนซ์บ้านที่มาพร้อมดอกเบี้ยคงที่ 3 ปีแรก เริ่มต้น 3.30%* ต่อปี
นอกจากอัตราดอกเบี้ยแล้ว ttb ยังมีผลิตภัณฑ์สินเชื่อและแคมเปญให้เลือกหลายรูปแบบ ผู้กู้จึงสามารถเปรียบเทียบเงื่อนไขต่าง ๆ เพื่อเลือกแพ็กเกจที่สอดคล้องกับเป้าหมายทางการเงินของตนเอง
11. ธนาคารไทยพาณิชย์
ธนาคารไทยพาณิชย์ (SCB) มีข้อเสนอรีไฟแนนซ์บ้านโดยเริ่มต้นด้วยอัตราดอกเบี้ยคงที่ปีแรก 2.55%* ต่อปี พร้อมระยะเวลากู้สูงสุด 30 ปี และเมื่อรวมอายุผู้กู้แล้วต้องไม่เกิน 65 ปี ตามเงื่อนไขของธนาคาร
สำหรับผู้ที่ต้องการใช้บริการกับธนาคารที่คุ้นเคย SCB ถือเป็นอีกหนึ่งทางเลือกที่สามารถนำไปเปรียบเทียบกับข้อเสนอของธนาคารอื่น ทั้งในด้านอัตราดอกเบี้ย ระยะเวลาผ่อน และเงื่อนไขของสินเชื่อ เพื่อเลือกข้อเสนอที่เหมาะสมกับความต้องการมากที่สุด
*อัตราดอกเบี้ย สิทธิประโยชน์ และโปรโมชัน เป็นไปตามเงื่อนไขของแต่ละธนาคาร ณ วันที่เผยแพร่ และอาจมีการเปลี่ยนแปลงได้โดยไม่ต้องแจ้งให้ทราบล่วงหน้า ควรตรวจสอบรายละเอียดเพิ่มเติมกับธนาคารหรือ Refinn ก่อนสมัคร
ข้อดีของการรีไฟแนนซ์บ้าน (Refinance)

การรีไฟแนนซ์บ้าน นอกจากจะเป็นการย้ายสินเชื่อจากธนาคารเดิมไปยังธนาคารใหม่ ยังเป็นโอกาสในการปรับเงื่อนไขสินเชื่อให้เหมาะกับสถานการณ์ทางการเงินในปัจจุบัน ทั้งในด้านอัตราดอกเบี้ย ค่างวดรายเดือน และแผนการผ่อนชำระ เพื่อช่วยให้บริหารภาระหนี้ได้อย่างมีประสิทธิภาพมากขึ้น โดยข้อดีของการรีไฟแนนซ์บ้าน มีดังนี้
- ลดภาระดอกเบี้ย : หากได้รับข้อเสนอที่มีอัตราดอกเบี้ยต่ำกว่าสินเชื่อเดิม การรีไฟแนนซ์บ้านอาจช่วยลดภาระดอกเบี้ยได้ โดยเฉพาะในช่วง 3 ปีแรกที่หลายธนาคารมักมีโปรโมชันอัตราดอกเบี้ยพิเศษ
- ลดค่างวดรายเดือน : การได้รับอัตราดอกเบี้ยหรือเงื่อนไขการผ่อนชำระที่เหมาะสมมากขึ้น อาจช่วยลดจำนวนเงินที่ต้องผ่อนในแต่ละเดือน ส่งผลให้มีสภาพคล่องทางการเงินเพิ่มขึ้น
- ปรับระยะเวลาผ่อนชำระให้เหมาะสม : ผู้กู้สามารถเลือกเงื่อนไขการผ่อนที่สอดคล้องกับเป้าหมายทางการเงินมากขึ้น เช่น ขยายระยะเวลาผ่อนเพื่อลดภาระรายเดือน หรือเลือกระยะเวลาที่สั้นลงเพื่อปิดหนี้ได้เร็วขึ้น
- ขอวงเงินเพิ่มได้ในกรณีที่ต้องการ : บางธนาคารเปิดโอกาสให้รีไฟแนนซ์พร้อมขอวงเงินเพิ่ม เพื่อนำเงินไปปรับปรุงที่อยู่อาศัย ลงทุน หรือใช้เป็นเงินทุนหมุนเวียน ทั้งนี้ วงเงินที่ได้รับจะขึ้นอยู่กับมูลค่าหลักประกันและหลักเกณฑ์ของแต่ละธนาคาร
- เพิ่มความยืดหยุ่นในการวางแผนการเงิน : การรีไฟแนนซ์ช่วยให้ผู้กู้สามารถเลือกเงื่อนไขสินเชื่อที่เหมาะกับเป้าหมายทางการเงินในแต่ละช่วงเวลา ไม่ว่าจะเป็นการลดต้นทุนดอกเบี้ย ปรับค่างวด หรือเลือกสิทธิประโยชน์ที่ตอบโจทย์การใช้งานมากขึ้น จึงควรเปรียบเทียบอัตราดอกเบี้ย ค่าใช้จ่าย และเงื่อนไขของแต่ละธนาคารก่อนตัดสินใจ
ขั้นตอนในการรีไฟแนนซ์บ้าน เพื่อลดภาระดอกเบี้ย
เมื่อเข้าใจข้อดีของการรีไฟแนนซ์บ้านแล้ว ขั้นตอนต่อไปคือการเตรียมความพร้อมก่อนยื่นขอสินเชื่อใหม่ โดยการวางแผนและเปรียบเทียบข้อเสนออย่างรอบคอบ จะช่วยให้คุณเลือกเงื่อนไขที่เหมาะสมและลดภาระดอกเบี้ยได้อย่างมีประสิทธิภาพ โดยมีขั้นตอนดังนี้
1. ตรวจสอบข้อมูลสินเชื่อเดิม
ตรวจสอบอัตราดอกเบี้ย ยอดหนี้คงเหลือ ระยะเวลาผ่อน และค่าปรับกรณีปิดสินเชื่อก่อนกำหนด เพื่อนำไปเปรียบเทียบกับข้อเสนอใหม่
2. เปรียบเทียบข้อเสนอจากหลายธนาคาร
เปรียบเทียบอัตราดอกเบี้ย ค่าใช้จ่าย และเงื่อนไขของแต่ละธนาคาร เพื่อเลือกข้อเสนอที่เหมาะกับความต้องการ
3. เตรียมเอกสารให้ครบถ้วน
โดยทั่วไป ธนาคารจะขอเอกสารประกอบการสมัคร ได้แก่
- สำเนาบัตรประชาชน
- สำเนาทะเบียนบ้าน
- สัญญาสินเชื่อจากธนาคารเดิม
- เอกสารแสดงรายได้ เช่น สลิปเงินเดือน หรือรายการเดินบัญชีย้อนหลัง
- สำเนาโฉนดที่ดินหรือเอกสารกรรมสิทธิ์
ทั้งนี้ รายการเอกสารอาจแตกต่างกันไปตามเงื่อนไขของแต่ละธนาคาร
4. ยื่นคำขอรีไฟแนนซ์กับธนาคารที่เลือก
เมื่อเปรียบเทียบข้อเสนอและเลือกธนาคารที่ต้องการแล้ว สามารถยื่นคำขอรีไฟแนนซ์พร้อมเอกสารประกอบ โดยธนาคารจะตรวจสอบข้อมูลและพิจารณาคุณสมบัติของผู้กู้
5. รอการอนุมัติและดำเนินการโอนสินเชื่อ
หากได้รับการอนุมัติ ธนาคารใหม่จะนัดหมายเพื่อทำสัญญา ชำระหนี้ให้กับธนาคารเดิม และดำเนินการจดจำนองใหม่ ณ กรมที่ดินตามขั้นตอนที่เกี่ยวข้อง
6. เริ่มผ่อนชำระกับธนาคารใหม่
หลังจากการโอนสินเชื่อเสร็จสมบูรณ์ ผู้กู้จะเริ่มผ่อนชำระกับธนาคารใหม่ตามอัตราดอกเบี้ย ระยะเวลาผ่อน และเงื่อนไขที่ตกลงไว้
สิ่งที่ควรรู้ก่อนการรีไฟแนนซ์บ้าน
ก่อนตัดสินใจว่าจะรีไฟแนนซ์บ้านธนาคารไหนดี ควรศึกษารายละเอียดของสินเชื่อและเงื่อนไขของแต่ละธนาคารให้ครบถ้วน เพื่อช่วยให้เลือกข้อเสนอที่เหมาะสมและลดค่าใช้จ่ายที่ไม่จำเป็น โดยมีสิ่งสำคัญที่ควรพิจารณา ดังนี้
- เช็กเงื่อนไขของธนาคารเดิม
บางธนาคารอาจกำหนด "ค่าปรับ" กรณีปิดบัญชีสินเชื่อก่อนกำหนด หรือกำหนดระยะเวลาการถือครองสินเชื่อขั้นต่ำ เช่น 3 ปี หากรีไฟแนนซ์ก่อนครบกำหนด อาจมีค่าใช้จ่ายเพิ่มเติมจนไม่คุ้มกับดอกเบี้ยที่ประหยัดได้
- เปรียบเทียบดอกเบี้ยให้รอบด้าน
รีไฟแนนซ์กับธนาคารไหนดี อย่าดูแค่ปีแรก แต่ควรเปรียบเทียบ "อัตราดอกเบี้ยเฉลี่ย 3 ปี" หรือ “ตลอดอายุสัญญา” รวมถึงเงื่อนไขหลังหมดช่วงโปรโมชัน เพื่อประเมินความคุ้มค่าในระยะยาว
- ตรวจสอบความพร้อมด้านรายได้และประวัติเครดิต
ธนาคารจะพิจารณาความสามารถในการผ่อนชำระจากรายได้และประวัติเครดิต หากมีประวัติค้างชำระหรือภาระหนี้สูง อาจส่งผลต่อการอนุมัติสินเชื่อ
- เตรียมค่าใช้จ่ายที่เกี่ยวข้อง
การรีไฟแนนซ์บ้านอาจมีค่าใช้จ่ายตามขั้นตอน เช่น ค่าประเมินหลักทรัพย์ ค่าจดจำนอง ค่าอากรแสตมป์ และค่าธรรมเนียมอื่น ๆ ทั้งนี้ รายการและอัตราค่าใช้จ่ายอาจแตกต่างกันตามเงื่อนไขของแต่ละธนาคาร จึงควรสอบถามรายละเอียดก่อนยื่นขอสินเชื่อ
- เปรียบเทียบรีไฟแนนซ์กับรีเทนชั่น
ก่อนย้ายสินเชื่อไปธนาคารใหม่ ควรสอบถามข้อเสนอจากธนาคารเดิมด้วย เพราะในบางกรณี การรีเทนชั่นอาจช่วยลดดอกเบี้ยและประหยัดค่าใช้จ่ายได้ โดยไม่ต้องดำเนินการรีไฟแนนซ์ ดังนั้นควรเปรียบเทียบทั้งสองทางเลือกก่อนตัดสินใจ
หากเปรียบเทียบข้อมูลครบทุกด้าน จะเห็นว่าการเลือกรีไฟแนนซ์บ้านไม่ได้พิจารณาเพียงอัตราดอกเบี้ยเท่านั้น แต่ยังรวมถึงค่าใช้จ่าย เงื่อนไขของแต่ละธนาคาร และความเหมาะสมกับแผนการเงินของผู้กู้ หากยังไม่แน่ใจว่าจะรีไฟแนนซ์บ้านธนาคารไหนดี หรือกำลังเปรียบเทียบว่าธนาคารไหนรับรีไฟแนนซ์บ้าน การศึกษารายละเอียดและเปรียบเทียบข้อเสนอจากหลายธนาคารก่อนตัดสินใจ จะช่วยให้เลือกสินเชื่อที่คุ้มค่าและตอบโจทย์ความต้องการได้มากที่สุด
Refinn พร้อมช่วยรวบรวมข้อเสนอรีไฟแนนซ์บ้านจากธนาคารชั้นนำหลายแห่งไว้ในที่เดียว พร้อมอัปเดตอัตราดอกเบี้ยและโปรโมชันล่าสุด รวมถึงมีผู้เชี่ยวชาญคอยให้คำแนะนำเพื่อช่วยเปรียบเทียบเงื่อนไขและเลือกข้อเสนอที่เหมาะสมกับคุณ สามารถเริ่มเปรียบเทียบและสมัครรีไฟแนนซ์บ้านผ่าน Refinn ได้อย่างสะดวกในที่เดียว
คำถามที่พบบ่อยเกี่ยวกับการรีไฟแนนซ์บ้าน (FAQs)
Q: รีไฟแนนซ์บ้านก่อนผ่อนครบ 3 ปีได้หรือไม่ ?
A: สามารถทำได้ในบางกรณี แต่ควรตรวจสอบเงื่อนไขของสัญญาสินเชื่อเดิมก่อน เพราะหลายธนาคารกำหนดระยะเวลาถือครองสินเชื่อขั้นต่ำประมาณ 3 ปี หากรีไฟแนนซ์ก่อนกำหนด อาจมีค่าปรับหรือค่าใช้จ่ายเพิ่มเติม ซึ่งอาจทำให้ไม่คุ้มค่ากับดอกเบี้ยที่ประหยัดได้
Q: รีไฟแนนซ์บ้านต้องใช้เวลาพิจารณานานแค่ไหน ?
A: ระยะเวลาพิจารณาสินเชื่อแตกต่างกันไปตามแต่ละธนาคาร โดยทั่วไปจะใช้เวลาประมาณ 1-4 สัปดาห์ ขึ้นอยู่กับความครบถ้วนของเอกสาร การประเมินหลักทรัพย์ และขั้นตอนการอนุมัติสินเชื่อ
Q: หากมีประวัติค้างชำระ สามารถรีไฟแนนซ์บ้านได้หรือไม่ ?
A: สามารถยื่นขอรีไฟแนนซ์ได้ แต่ธนาคารจะพิจารณาประวัติการชำระหนี้ รายได้ และความสามารถในการผ่อนชำระเป็นหลัก หากมีประวัติค้างชำระหรือภาระหนี้ค่อนข้างสูง อาจส่งผลต่อการอนุมัติสินเชื่อ
Q: รีไฟแนนซ์บ้านสามารถยื่นขอได้หลายธนาคารพร้อมกันหรือไม่ ?
A: ได้ ผู้กู้สามารถยื่นขอรีไฟแนนซ์กับหลายธนาคารพร้อมกัน เพื่อเปรียบเทียบอัตราดอกเบี้ย เงื่อนไข และสิทธิประโยชน์ ก่อนเลือกข้อเสนอที่เหมาะสมที่สุดกับความต้องการของตนเอง
Q: รีไฟแนนซ์บ้านที่ไหนดี 2569 ควรเลือกจากอะไรเป็นหลัก?
A: การเลือกรีไฟแนนซ์บ้านที่ไหนดี 2569 ไม่ควรพิจารณาเฉพาะอัตราดอกเบี้ยปีแรก แต่ควรเปรียบเทียบอัตราดอกเบี้ยเฉลี่ย 3 ปี ค่าใช้จ่ายในการรีไฟแนนซ์ เงื่อนไขหลังหมดช่วงโปรโมชัน รวมถึงสิทธิประโยชน์ที่แต่ละธนาคารมอบให้ เพื่อให้ได้ข้อเสนอที่คุ้มค่าและเหมาะกับแผนการเงินในระยะยาวมากที่สุด